Título SEO: Princípio da seletividade: o que é e como funciona
O que é o princípio da seletividade?
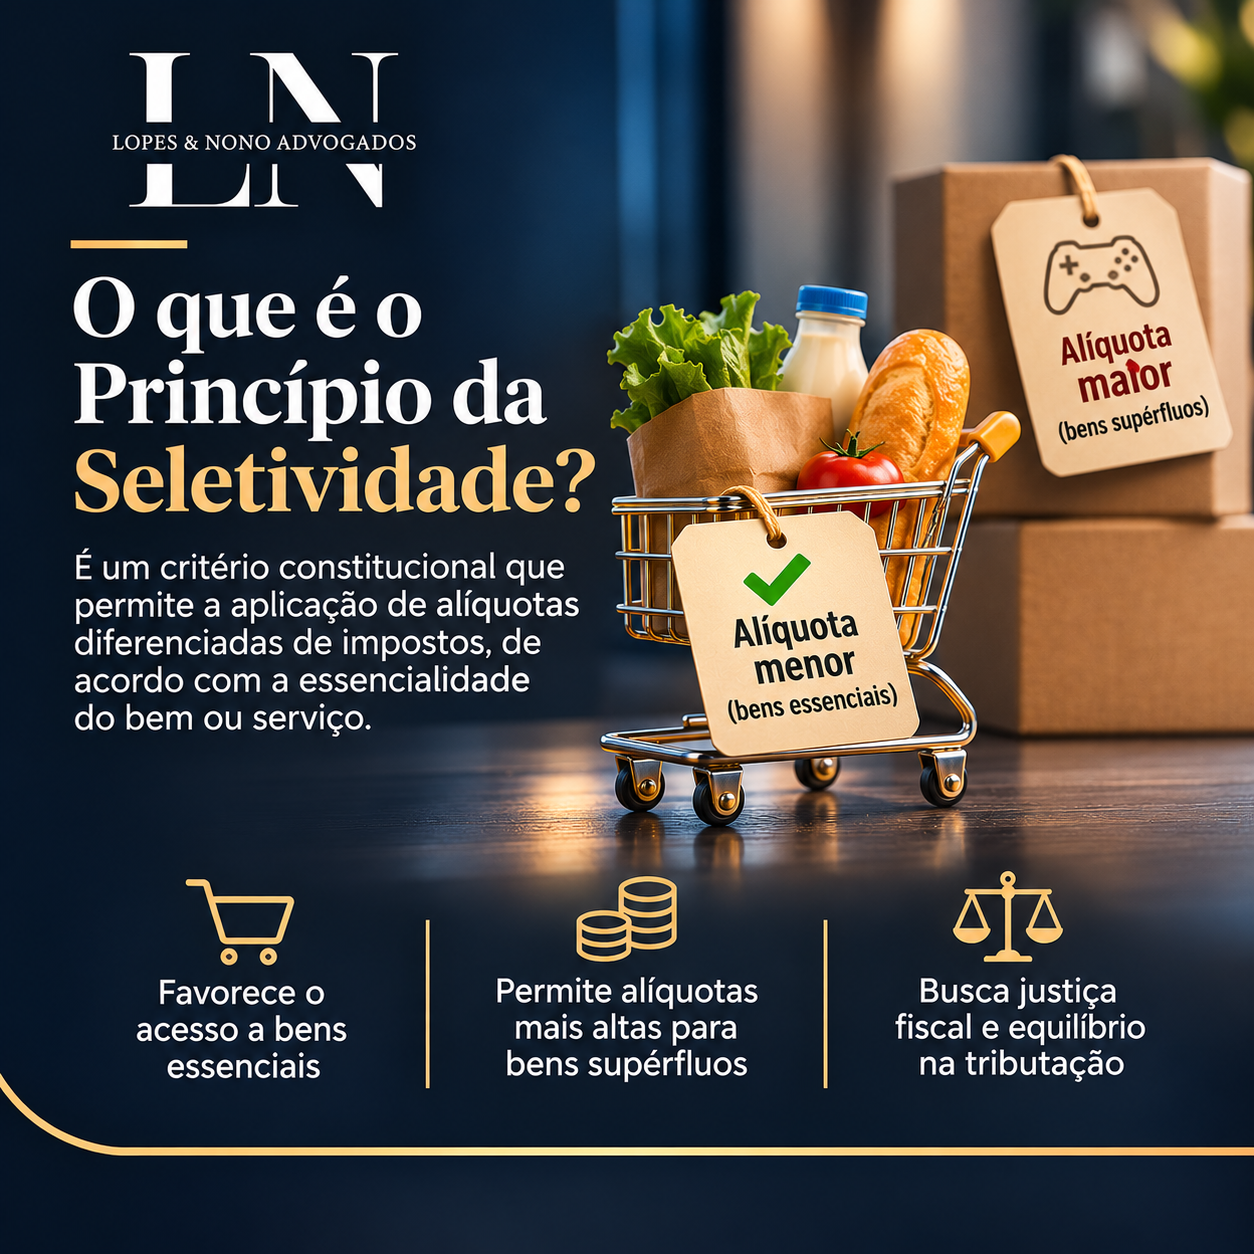
O princípio da seletividade é uma diretriz constitucional da tributação do consumo que permite — e, em determinadas hipóteses, exige — diferenciar a carga tributária conforme a essencialidade dos bens e serviços. A ideia é que produtos fundamentais à vida cotidiana não recebam, sem justificativa adequada, tratamento tributário mais gravoso do que produtos menos essenciais.
Na prática, o princípio está relacionado à maneira como o Estado distribui o peso dos tributos. Quando um imposto é seletivo em função da essencialidade, sua estrutura deve levar em consideração a importância social e econômica do bem ou serviço tributado. Essa escolha repercute nos preços, no acesso da população a produtos essenciais e no planejamento de empresas de diversos setores.
Embora pareça simples, a aplicação jurídica da seletividade exige cautela. Nem todo tributo deve obedecer ao mesmo modelo, nem toda diferença de alíquota é automaticamente legítima. É preciso verificar o texto constitucional, a legislação específica, a jurisprudência e, atualmente, as regras de transição da Reforma Tributária.
O que significa essencialidade na tributação?
Essencialidade é a relevância de um bem ou serviço para necessidades individuais e coletivas. Alimentos básicos, medicamentos e energia elétrica são exemplos frequentemente presentes no debate jurídico. A classificação, contudo, não depende apenas da percepção pessoal do consumidor: envolve critérios normativos, econômicos e sociais.
A seletividade procura evitar que a tributação agrave desproporcionalmente o custo de acesso a bens indispensáveis. Também pode justificar tratamento mais oneroso para produtos considerados menos essenciais, desde que respeitados os limites constitucionais e legais. Isso não significa que cada produto supérfluo deva necessariamente receber a maior alíquota possível.
A essencialidade não deve ser confundida com a utilidade. Um produto pode ser útil sem ser essencial em sentido constitucional. Da mesma forma, a essencialidade de um serviço pode variar conforme seu papel social, sua abrangência e o contexto regulatório.
Qual é o fundamento constitucional da seletividade?
A Constituição Federal de 1988 tratou expressamente da seletividade em relação ao Imposto sobre Produtos Industrializados (IPI), no artigo 153, § 3º, inciso I, determinando que o imposto seja seletivo em função da essencialidade do produto.
No regime constitucional do ICMS anterior à substituição prevista pela Reforma Tributária, o artigo 155, § 2º, inciso III, estabeleceu que o imposto poderia ser seletivo em função da essencialidade das mercadorias e dos serviços. A diferença de redação é relevante: no IPI, a seletividade aparece como característica obrigatória; no ICMS, a Constituição utilizou formulação facultativa, mas a jurisprudência impôs limites à escolha de alíquotas quando o ente federativo adotou a diferenciação.
A interpretação desses dispositivos não pode ser isolada dos princípios da igualdade tributária, da capacidade contributiva, da razoabilidade e da proteção a direitos fundamentais. Ao mesmo tempo, o legislador conserva espaço para escolhas fiscais legítimas, sujeito ao controle constitucional.
Como a seletividade funciona no IPI?
O IPI incide sobre produtos industrializados, nos termos da Constituição e da legislação aplicável. Sua estrutura de alíquotas pode variar conforme a classificação fiscal do produto. A seletividade é um dos parâmetros que orientam essa diferenciação.
Um bem de consumo básico pode receber tratamento tributário menos oneroso do que um item considerado não essencial. A comparação, entretanto, não pode ser feita de modo improvisado: a classificação do produto, a tabela de incidência vigente, as exceções legais e os regimes especiais precisam ser examinados.
Para fabricantes e importadores, erros de enquadramento podem gerar recolhimento insuficiente, autuações, multas ou pagamento a maior. Por isso, a seletividade não dispensa o trabalho técnico de classificação fiscal e interpretação das normas incidentes.
E como a seletividade se aplica ao ICMS?
O ICMS tradicionalmente foi um dos principais espaços de discussão sobre seletividade, especialmente porque os estados estabeleceram alíquotas internas diferentes para mercadorias e serviços. Essa diferenciação precisa ser analisada à luz da Constituição e dos precedentes judiciais.
Uma controvérsia importante envolveu a cobrança de alíquotas de ICMS sobre energia elétrica e serviços de telecomunicações superiores à alíquota geral estadual. O Supremo Tribunal Federal examinou o assunto no Tema 745 da repercussão geral.
No Tema 745, o STF firmou entendimento de que, adotada a seletividade no ICMS, é incompatível com a Constituição aplicar a energia elétrica e os serviços de telecomunicações alíquotas superiores às operações em geral, considerada a essencialidade desses bens e serviços. A decisão teve modulação de efeitos, com ressalvas que devem ser verificadas no caso concreto.
O precedente é relevante porque demonstra que a expressão “poderá ser seletivo” não significa liberdade absoluta para o legislador estadual criar diferenciações incoerentes com a essencialidade.
O papel da Lei Complementar nº 194/2022
A Lei Complementar nº 194/2022 alterou normas tributárias para tratar, entre outros pontos, da essencialidade de combustíveis, gás natural, energia elétrica, comunicações e transporte coletivo. O diploma integra um conjunto de alterações legislativas e controvérsias constitucionais sobre a carga de ICMS incidente nesses setores.
A análise de uma operação específica exige identificar a legislação estadual aplicável, o período de apuração e as decisões judiciais pertinentes. Não basta concluir que determinado produto é essencial para afirmar, automaticamente, que há direito à alíquota mais baixa possível ou à restituição de valores.
Seletividade não é o mesmo que progressividade
A seletividade diferencia o tratamento tributário conforme características do bem ou serviço, especialmente sua essencialidade. Já a progressividade, em termos gerais, envolve elevação da carga tributária segundo critérios como valor, renda ou base tributável, quando prevista no regime aplicável.
Essas técnicas podem buscar maior justiça fiscal, mas operam de formas distintas. No consumo, a seletividade incide sobre a natureza do objeto tributado. Na renda ou no patrimônio, a progressividade costuma estar relacionada a faixas ou valores economicamente mensuráveis.
Também não se deve confundir seletividade com imunidade ou isenção. Imunidade decorre de limite constitucional à competência tributária; isenção depende de previsão legal nos termos aplicáveis. Seletividade, por sua vez, orienta a diferenciação da tributação dentro da estrutura do imposto.
Exemplos práticos para compreender o princípio
Imagine dois produtos vendidos no mesmo estabelecimento: um alimento básico e um artigo recreativo. O legislador pode adotar tratamento tributário diferenciado em razão da relevância social do primeiro. A existência dessa possibilidade não autoriza o comerciante a escolher livremente a alíquota: ela depende da norma vigente e do correto enquadramento fiscal.
Considere agora uma indústria que produz bens de categorias distintas. Uma alteração na classificação fiscal de determinado item pode mudar a alíquota do IPI e, consequentemente, sua precificação. O departamento jurídico e a contabilidade precisam verificar a descrição do produto, os critérios de classificação e a legislação atualizada.
Em outro exemplo, uma empresa que utiliza energia elétrica intensivamente pode questionar se a tributação aplicada em períodos anteriores respeitou a jurisprudência constitucional. Antes de qualquer medida, deve avaliar o período de cobrança, a legitimidade para pleitear valores, as regras de modulação e a documentação disponível.
A seletividade pode ser discutida judicialmente?
Sim. A compatibilidade de alíquotas com os parâmetros constitucionais pode ser objeto de discussão judicial, conforme o tributo e a situação. Contudo, o reconhecimento de um princípio não equivale a autorização genérica para substituir a escolha do legislador pela preferência do contribuinte.
Uma discussão consistente exige identificar o ato normativo questionado, a situação tributária concreta e o parâmetro constitucional relevante. Também deve considerar a jurisprudência dos tribunais superiores e os efeitos temporais de decisões anteriores.
Quando se pretende recuperar valores pagos, a avaliação se torna ainda mais técnica. É necessário analisar legitimidade ativa, prescrição, eventual repercussão econômica do tributo e requisitos específicos para repetição do indébito, inclusive aqueles relacionados ao artigo 166 do Código Tributário Nacional, quando aplicável.
Como a seletividade afeta empresas e consumidores?
A diferenciação de alíquotas influencia o custo tributário embutido nos preços e pode alterar a competitividade de produtos. Empresas precisam compreender essas regras para formar preços, negociar com fornecedores, revisar contratos e projetar margens.
Para o consumidor, a seletividade pode funcionar como instrumento de política pública voltado à acessibilidade econômica de bens essenciais. O efeito final, porém, depende da estrutura de mercado, da concorrência e da transmissão de mudanças tributárias aos preços.
Para a empresa, o principal cuidado é não confundir uma justificativa constitucional com um benefício fiscal automaticamente disponível. A aplicação depende de legislação, classificação e cumprimento de requisitos operacionais.
O que muda com a Reforma Tributária?
A Emenda Constitucional nº 132/2023 modificou a tributação brasileira sobre o consumo e estabeleceu a transição para o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), além da criação do Imposto Seletivo (IS). A Lei Complementar nº 214/2025 regulamentou aspectos centrais desse novo modelo.
No novo sistema, a proteção a determinados consumos essenciais não depende simplesmente de reproduzir as antigas alíquotas seletivas de ICMS e IPI. A Constituição e a legislação complementar preveem tratamentos diferenciados, reduções de alíquota e hipóteses de alíquota zero para determinadas categorias, sujeitos às condições legais.
É importante observar que o Imposto Seletivo criado pela Reforma Tributária não corresponde exatamente ao antigo princípio da seletividade em função da essencialidade. O IS possui finalidade constitucional própria: incidir sobre a produção, extração, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente, nos termos da disciplina constitucional e legal.
Portanto, “imposto seletivo” e “princípio da seletividade” são expressões relacionadas, mas não intercambiáveis. A primeira designa um tributo específico do novo sistema; a segunda descreve uma técnica constitucional de diferenciação da carga tributária.
O que acontece com o IPI durante a transição?
A Reforma Tributária prevê mudanças relevantes no IPI, inclusive redução de alíquotas a zero a partir de 2027, observadas as exceções constitucionalmente estabelecidas, em especial as relacionadas à preservação da competitividade da Zona Franca de Manaus. O alcance concreto dessas regras depende da classificação do produto e da regulamentação aplicável.
Empresas industriais devem acompanhar o calendário de transição e revisar suas rotinas fiscais. A existência de um novo modelo não elimina de imediato a necessidade de observar obrigações e discussões referentes a períodos anteriores.
Como prevenir erros na aplicação da seletividade
Uma gestão tributária responsável começa pela identificação correta das mercadorias e dos serviços comercializados. Descrições genéricas, classificações desatualizadas e parâmetros incorretos nos sistemas de emissão de documentos fiscais podem gerar inconsistências.
É recomendável manter documentação sobre a classificação fiscal dos produtos, monitorar alterações normativas e avaliar o impacto de mudanças de alíquotas sobre contratos e preços. Nos setores com regimes específicos, também devem ser verificadas as condições de enquadramento e os procedimentos administrativos pertinentes.
A revisão jurídica é especialmente importante quando a empresa pretende alterar sua interpretação tributária, questionar cobrança ou pedir restituição. Nessas situações, um parecer fundamentado pode delimitar riscos, prazos e alternativas sem prometer resultados.
Qual é a importância do advogado tributarista?
O advogado tributarista contribui para interpretar a legislação e os precedentes, identificar riscos de autuação, examinar a viabilidade de medidas administrativas e judiciais e orientar decisões empresariais que dependam de segurança jurídica.
Sua atuação é complementar à contabilidade e à gestão financeira. Enquanto a equipe contábil operacionaliza apurações e obrigações, a análise jurídica pode esclarecer controvérsias sobre constitucionalidade, enquadramento normativo, responsabilidade e estratégias de defesa.
Em um cenário de transição tributária, essa integração se torna ainda mais relevante. Empresas que trabalham com múltiplas categorias de produtos, operações interestaduais ou cadeias industriais complexas precisam avaliar tanto a legislação atual quanto os efeitos futuros da mudança de sistema.
Conclusão
O princípio da seletividade busca relacionar a carga tributária à essencialidade dos bens e serviços, contribuindo para uma tributação do consumo mais coerente com objetivos constitucionais. Sua aplicação, contudo, varia conforme o imposto e exige respeito à legislação e à jurisprudência.
No IPI, a seletividade integra a estrutura constitucional do tributo. No ICMS, a discussão ganhou contornos relevantes com a jurisprudência do STF e com alterações legislativas sobre bens essenciais. A Reforma Tributária introduz um novo arranjo, com IBS, CBS, tratamentos diferenciados e um Imposto Seletivo de finalidade própria.
Para empresas, compreender essas distinções é fundamental para reduzir erros de enquadramento, avaliar custos e tomar decisões tributárias juridicamente sustentáveis.
Assessoria jurídica em matéria tributária
O Lopes & Nono Advogados atua na orientação e defesa de empresas em questões empresariais e tributárias. A análise jurídica de alíquotas, classificações, autuações e oportunidades de revisão tributária deve considerar as características concretas de cada operação.
Contato: (11) 95952-7915 | contato@lopesenonoadv.com.br | lopesenonoadv.com.br.
Referências normativas e jurisprudenciais
Constituição Federal de 1988: https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm
Emenda Constitucional nº 132/2023: https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm
Lei Complementar nº 194/2022: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp194.htm
Lei Complementar nº 214/2025: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
STF – Tema 745 da repercussão geral: https://portal.stf.jus.br/jurisprudenciaRepercussao/tema.asp?num=745
Código Tributário Nacional: https://www.planalto.gov.br/ccivil_03/leis/l5172compilado.htm